 Aller au contenu

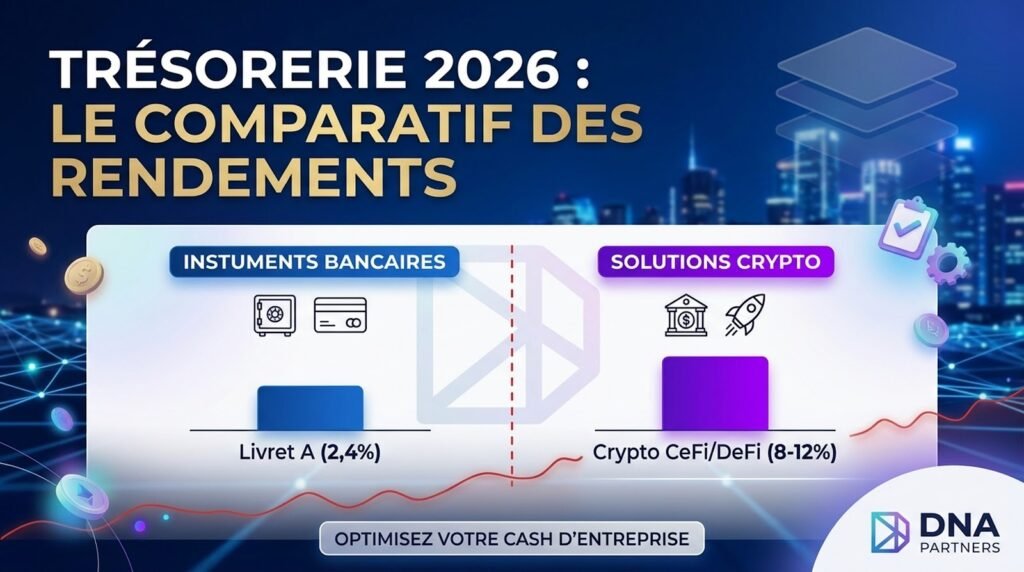
En 2026, laisser sa trésorerie sur un compte bancaire rémunéré à 1,7% revient à perdre du pouvoir d’achat face à une inflation européenne encore autour de 2,3%. Les plateformes crypto sérieuses proposent entre 4% et 12% de rendement annuel sur stablecoins, avec une liquidité comparable à un livret classique.
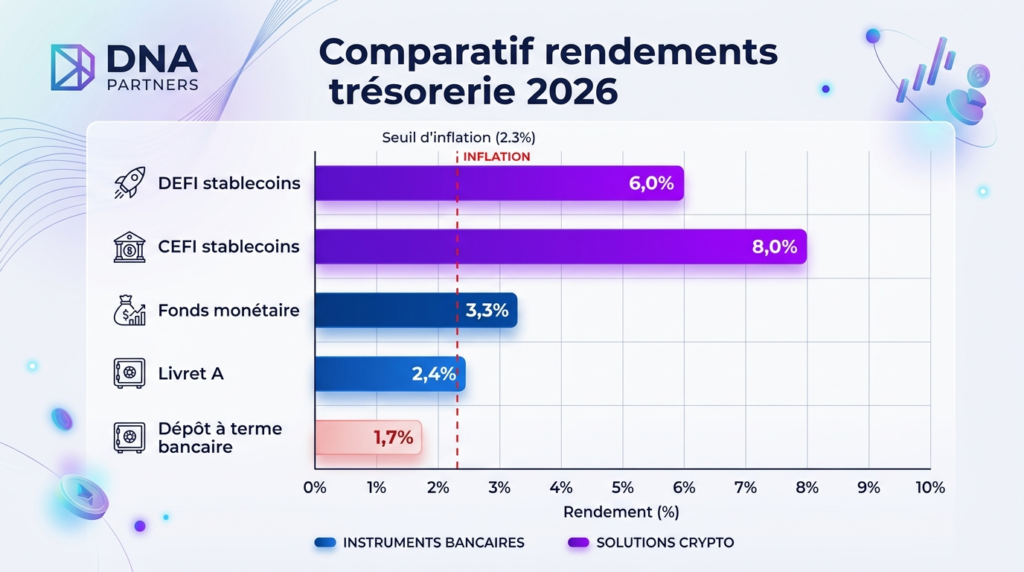
1. Le taux moyen des comptes sur livret bancaires en zone euro s’établit à 1,7% en 2026, en recul depuis le pic de 2023-2024 lié aux hausses de la BCE.Source : Banque Centrale Européenne (BCE) · 2026
2. L’inflation en zone euro se maintient autour de 2,3% en 2026, ce qui rend le rendement réel d’un compte à 1,7% négatif de 0,6 point de pourcentage.Source : Eurostat · 2026
3 . Les protocoles DeFi de prêt sur stablecoins (USDC, USDT) affichent des rendements moyens compris entre 4% et 8% annuels en 2026, selon les conditions de marché.Source : DeFiLlama · 2026
4. La capitalisation totale des stablecoins dépasse 200 milliards de dollars en 2026, témoignant de leur adoption croissante comme instrument de gestion de trésorerie.Source : CoinGecko · 2026
5Les plateformes CeFi (Nexo, Coinbase, Kraken) proposent des rendements annuels compris entre 5% et 12% sur les dépôts en stablecoins en 2026, sans période de blocage obligatoire.Source : Comparatif DNA Partners · 2026
Sommaire de l’article
1. [Le compte bancaire à 1,7% : un rendement réel négatif en 2026](#section-1)
2. [Ce que les plateformes crypto ont compris avant les banques](#section-2)
3. [Comparatif détaillé : CeFi, DeFi et livrets bancaires face à face](#section-3)
4. [Gestion de patrimoine crypto et cash : comment arbitrer intelligemment](#section-4)
5. [L’essentiel à retenir](#essentiel)
6. [Questions fréquentes](#faq)
7. [Conclusion](#conclusion)
Le compte bancaire à 1,7% : un rendement réel négatif en 2026
Un compte rémunéré à 1,7% ne protège plus votre trésorerie en 2026. L’inflation en zone euro se maintient à environ 2,3% selon Eurostat, ce qui signifie que chaque euro laissé sur un livret bancaire classique perd mécaniquement 0,6 point de pouvoir d’achat chaque année. Ce n’est pas une projection pessimiste : c’est l’arithmétique simple du rendement réel. Cette situation est le résultat direct du cycle monétaire européen.
La Banque Centrale Européenne a progressivement abaissé ses taux directeurs depuis le second semestre 2024, après le pic de resserrement monétaire de 2022-2023. Les banques de détail ont répercuté cette baisse immédiatement sur les produits d’épargne liquides, alors qu’elles ont conservé des marges plus confortables sur les crédits. Le Livret A français, par exemple, affiche un taux de 2,4% en 2026, soit à peine au-dessus de l’inflation, mais il est plafonné à 22 950 euros.
Au-delà, votre trésorerie excédentaire ne bénéficie plus d’aucun filet de sécurité sur le rendement. Pour un chef d’entreprise ou un particulier disposant de 50 000 euros de trésorerie courante, la réalité est la suivante : les 22 950 premiers euros vont sur le Livret A à 2,4%, le reste, soit environ 27 000 euros, atterrit sur un compte courant ou un dépôt à terme négocié entre 1,2% et 1,7%. Sur un an, la perte de pouvoir d’achat sur cette fraction dépasse 160 euros. Sur trois ans, avec les intérêts composés, l’écart devient significatif.
Les banques privées et les family offices ont depuis longtemps arbitré une partie de cette trésorerie excédentaire vers des fonds monétaires, des OPCVM court terme ou des obligations d’État à maturité courte. Ces solutions restent pertinentes, mais elles impliquent des frais de gestion entre 0,15% et 0,4% par an, un ticket d’entrée souvent supérieur à 10 000 euros, et une réactivité limitée.
Ce sont des outils pensés pour des institutionnels, pas pour un épargnant ou un dirigeant qui veut arbitrer sa trésorerie avec agilité. C’est précisément dans cet espace, entre la lenteur des banques et les contraintes des produits institutionnels, que les plateformes crypto ont identifié une opportunité massive. Elles ont construit des solutions accessibles dès 100 euros, liquides en 24 heures, et offrant des rendements structurellement plus élevés. Non pas parce qu’elles prennent des risques inconsidérés, mais parce qu’elles ont supprimé les intermédiaires qui captaient la valeur.
Pour approfondir les options disponibles en matière de gestion de patrimoine crypto et cash, le cabinet DNA Partners accompagne ses clients dans cette transition avec une approche structurée et indépendante. La question n’est plus de savoir si ces alternatives existent. Elle est de comprendre lesquelles sont adaptées à votre profil, votre horizon de placement et votre tolérance au risque réel. C’est l’objet des sections suivantes.
Ce que les plateformes crypto ont compris avant les banques
Les plateformes crypto ont résolu un problème que les banques n’ont jamais eu d’incitation à résoudre : rémunérer équitablement la liquidité courte. Cette phrase est autoportante et mérite d’être développée, car elle explique l’ensemble de la dynamique de marché observée en 2026. Dans le système bancaire traditionnel, la mécanique est la suivante. Vous déposez 10 000 euros. La banque prête cet argent à un taux de 4% à 6% à des emprunteurs (crédits immobiliers, prêts à la consommation, crédits aux entreprises).
Elle vous en rétrocède 1,5% à 1,7%. La marge, soit entre 2,3% et 4,5%, constitue le produit net bancaire. Ce modèle fonctionne depuis des décennies parce que les déposants n’avaient pas d’alternative simple, liquide et accessible pour placer leur trésorerie courante. Les protocoles DeFi (finance décentralisée) ont changé cette équation de manière structurelle. Sur une plateforme comme Aave ou Compound, le mécanisme est transparent : des emprunteurs déposent des garanties en cryptomonnaies (souvent sur-collatéralisées à 150% ou plus), et des prêteurs apportent des stablecoins (USDC, USDT, DAI) qui sont immédiatement prêtés. Le taux d’intérêt est déterminé algorithmiquement par l’offre et la demande. Il n’y a pas de banque centrale, pas de marge d’intermédiation opaque. Le rendement affiché en temps réel sur DeFiLlama pour les stablecoins USDC oscille entre 4% et 8% en 2026 selon les protocoles, avec des pics à 10% ou plus lors de phases de fort appétit pour l’emprunt.
Les plateformes CeFi (finance centralisée, comme Nexo, Coinbase Advanced ou Kraken) fonctionnent sur un modèle hybride : elles conservent une interface centralisée et un service client, mais accèdent aux marchés de prêt crypto pour offrir des rendements que les banques ne peuvent pas proposer sans refonte structurelle de leur modèle. En 2026, Nexo affiche des rendements autour de 8% à 12% sur les dépôts en USDT ou USDC, sans durée de blocage obligatoire sur les offres standard. Trois éléments expliquent pourquoi les plateformes crypto ont compris cette opportunité avant les banques.
Premièrement, elles n’ont pas de réseau d’agences physiques à amortir, ce qui réduit leurs coûts opérationnels de 60% à 80% par rapport aux banques de détail traditionnelles selon les estimations sectorielles. Deuxièmement, elles opèrent sur des marchés mondiaux 24h/24, 7j/7, ce qui leur permet d’optimiser en permanence l’allocation des liquidités. Troisièmement, elles ont fait de la transparence un argument commercial : les taux sont affichés en temps réel, les conditions modifiées avec un préavis clair, et dans le cas de la DeFi, les smart contracts sont auditables par quiconque.
Cela ne signifie pas que ces plateformes sont sans risque. Les risques existent et sont différents de ceux des banques : risque de contrepartie sur les CeFi, risque de smart contract sur les DeFi, risque réglementaire dans un environnement qui évolue vite. Mais pour **placer sa trésorerie crypto et cash en 2026**, comprendre ces risques permet de les gérer, plutôt que de les ignorer au profit d’un rendement réel négatif. Les services DNA Crypto de DNA Partners intègrent précisément cette dimension de qualification des risques dans leur accompagnement.
Prêt à structurer votre business en ligne ?
Le business en ligne ne se résume pas à une bonne idée. Nous vous accompagnons dans la structuration, le lancement et la croissance de votre activité, avec une méthode éprouvée et un accompagnement personnalisé.
Comparatif détaillé : CeFi, DeFi et livrets bancaires face à face
Comparer honnêtement ces trois catégories d’instruments nécessite de poser des critères communs : rendement brut, liquidité, risque principal, ticket d’entrée, fiscalité applicable en France, et accessibilité technique. Ce tableau comparatif est conçu pour être actionnable, pas pour flatter une solution au détriment des autres. **Rendement brut annuel en 2026** Les livrets bancaires réglementés (Livret A, LDDS) offrent 2,4% brut, mais sont plafonnés et défiscalisés.
Les comptes sur livret non réglementés et les dépôts à terme court affichent entre 1,2% et 1,7% brut, soumis au prélèvement forfaitaire unique (PFU) de 30% en France. Les fonds monétaires classiques, accessibles via les banques privées ou les courtiers en ligne, tournent autour de 3% à 3,5% brut avec des frais de gestion de 0,15% à 0,4%. Les plateformes CeFi sérieuses proposent en 2026 des rendements de 5% à 12% sur stablecoins, selon la plateforme et le niveau de risque accepté (durée de blocage, nature de l’actif).
Les protocoles DeFi affichent des rendements variables de 4% à 10% sur les stablecoins les plus liquides (USDC, USDT), avec des APY pouvant grimper ponctuellement au-delà selon les conditions de marché. **Liquidité** C’est l’argument souvent sous-estimé. Un Livret A est disponible à tout moment en heures ouvrées. Un dépôt à terme implique une immobilisation de 3 à 12 mois. Les fonds monétaires ont généralement une valeur liquidative quotidienne. Les plateformes CeFi proposent des options liquides (retrait sous 24 à 48 heures) ou semi-liquides (blocage 1 à 3 mois pour des taux plus élevés).
La DeFi offre théoriquement une liquidité instantanée sur les protocoles majeurs, sous réserve des conditions de marché et des frais de réseau (gas fees sur Ethereum, nettement réduits depuis le passage aux Layer 2). **Risque principal** Le risque bancaire est couvert par la garantie des dépôts jusqu’à 100 000 euros par établissement et par personne (directive européenne DGSD2). Au-delà, vous êtes un créancier non sécurisé de la banque. Les CeFi exposent à un risque de contrepartie : si la plateforme fait défaut (voir FTX en 2022), les dépôts ne sont pas garantis par un fonds public. Il est donc essentiel de vérifier la régulation, la localisation des réserves et les audits de solvabilité. Sur la DeFi, le risque principal est le bug de smart contract ou l’exploit : plusieurs protocoles ont subi des pertes significatives par ce biais.
Des audits de code par des firmes spécialisées (Certik, Trail of Bits) réduisent ce risque sans l’éliminer. **Ticket d’entrée et accessibilité** Les livrets bancaires sont accessibles dès 1 euro. Les fonds monétaires institutionnels demandent souvent 10 000 euros ou plus. Les plateformes CeFi acceptent des dépôts dès 10 à 100 euros selon les cas. La DeFi est accessible sans minimum théorique, mais les frais de transaction rendent les petits montants peu rentables sur Ethereum mainnet. Sur les Layer 2 (Arbitrum, Base, Optimism), les frais sont inférieurs à quelques centimes, rendant la DeFi accessible pour des montants modestes. **Fiscalité en France** Les intérêts issus de plateformes CeFi ou DeFi sont soumis au PFU de 30% (ou au barème progressif sur option), au même titre que des intérêts bancaires classiques pour la plupart des configurations. La conversion de cryptomonnaies génère une plus-value imposable selon le régime de l’article 150 VH bis du CGI. Les stablecoins libellés en euros (EURI, EURS) peuvent bénéficier d’un traitement différent : ce point mérite une vérification auprès d’un conseiller fiscal.
DNA Partners, cabinet de consulting en patrimoine moderne, intègre systématiquement la dimension fiscale dans ses recommandations de **gestion de patrimoine crypto et cash** pour éviter les mauvaises surprises au moment de la déclaration. Pour ceux qui souhaitent un panorama complet des options néobancaires avant de franchir le pas vers les solutions crypto, notre analyse de Revolut en 2026 offre un point de comparaison utile sur les rendements proposés par les néobanques, qui se situent entre le modèle bancaire traditionnel et les plateformes crypto pures. **Conclusion intermédiaire du comparatif** Il n’existe pas de solution universellement supérieure.
Un Livret A rempli au plafond reste un outil pertinent pour la fraction d’épargne de précaution.
Les fonds monétaires conservent leur place pour les entreprises soumises à des contraintes prudentielles strictes. Mais pour la trésorerie excédentaire d’un particulier aisé ou d’un dirigeant, ignorer les alternatives CeFi et DeFi en 2026 revient à laisser entre 2% et 8% de rendement supplémentaire sur la table chaque année, pour un niveau de risque qui peut être maîtrisé avec une structuration adaptée.
Gestion de patrimoine crypto et cash : comment arbitrer intelligemment
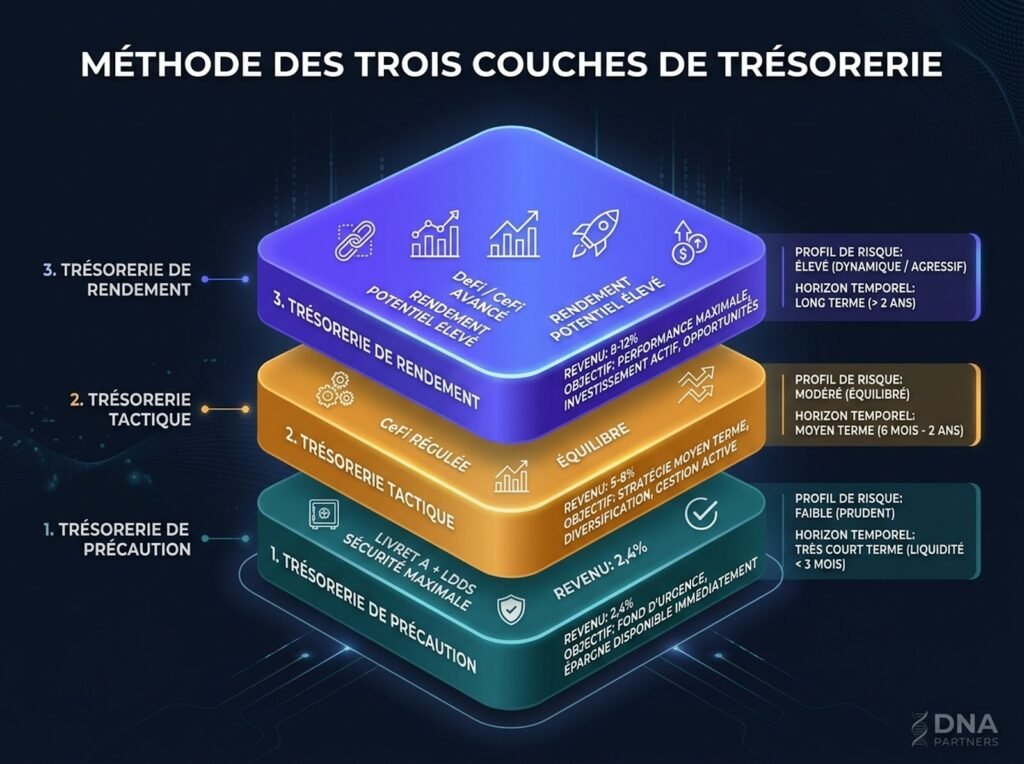
Une gestion de patrimoine crypto et cash efficace en 2026 ne consiste pas à tout basculer vers les plateformes crypto. Elle consiste à construire une allocation de trésorerie en couches, chaque couche correspondant à un horizon de besoin et un niveau de risque accepté. **La méthode des trois couches de trésorerie** La première couche représente la trésorerie de précaution immédiate : trois à six mois de dépenses courantes, placés sur des instruments garantis et instantanément disponibles. Le Livret A et le LDDS remplissent parfaitement ce rôle jusqu’à leurs plafonds respectifs (22 950 euros et 12 000 euros en 2026). Au-delà du plafond, un compte courant rémunéré ou un fonds monétaire accessible en ligne (disponible chez la plupart des courtiers en quelques clics) prend le relais avec des rendements de 3% à 3,5%.
La deuxième couche représente la trésorerie tactique : les liquidités dont vous n’aurez probablement pas besoin dans les 6 à 18 prochains mois, mais qui doivent rester mobilisables rapidement en cas d’opportunité (acquisition immobilière, projet professionnel, investissement). C’est ici que les plateformes CeFi offrent le meilleur rapport rendement/liquidité. En déposant des euros sur une plateforme régulée (Coinbase, Kraken, ou des acteurs européens conformes MiCA), les convertissant en stablecoins USDC ou EURC, et en les plaçant dans des programmes de rendement, vous accédez à des taux de 5% à 8% annuels avec des fenêtres de sortie de 24 à 72 heures.
Le risque de contrepartie doit être réparti entre deux ou trois plateformes maximum, sans dépasser 25% à 30% de votre trésorerie totale sur chaque acteur. La troisième couche représente la trésorerie de rendement : les liquidités que vous pouvez immobiliser 3 à 12 mois sans impact sur votre quotidien. C’est ici que la DeFi devient intéressante pour les profils avertis. Des protocoles comme Aave V3, Morpho ou Compound sur des réseaux Layer 2 offrent des rendements de 5% à 10% sur USDC, avec une transparence maximale puisque les positions sont visibles on-chain.
Pour les profils moins techniques, des solutions de yield structuré via des acteurs comme Centrifuge (qui connecte DeFi et actifs réels) permettent d’accéder à des rendements de 6% à 9% avec une meilleure prévisibilité.
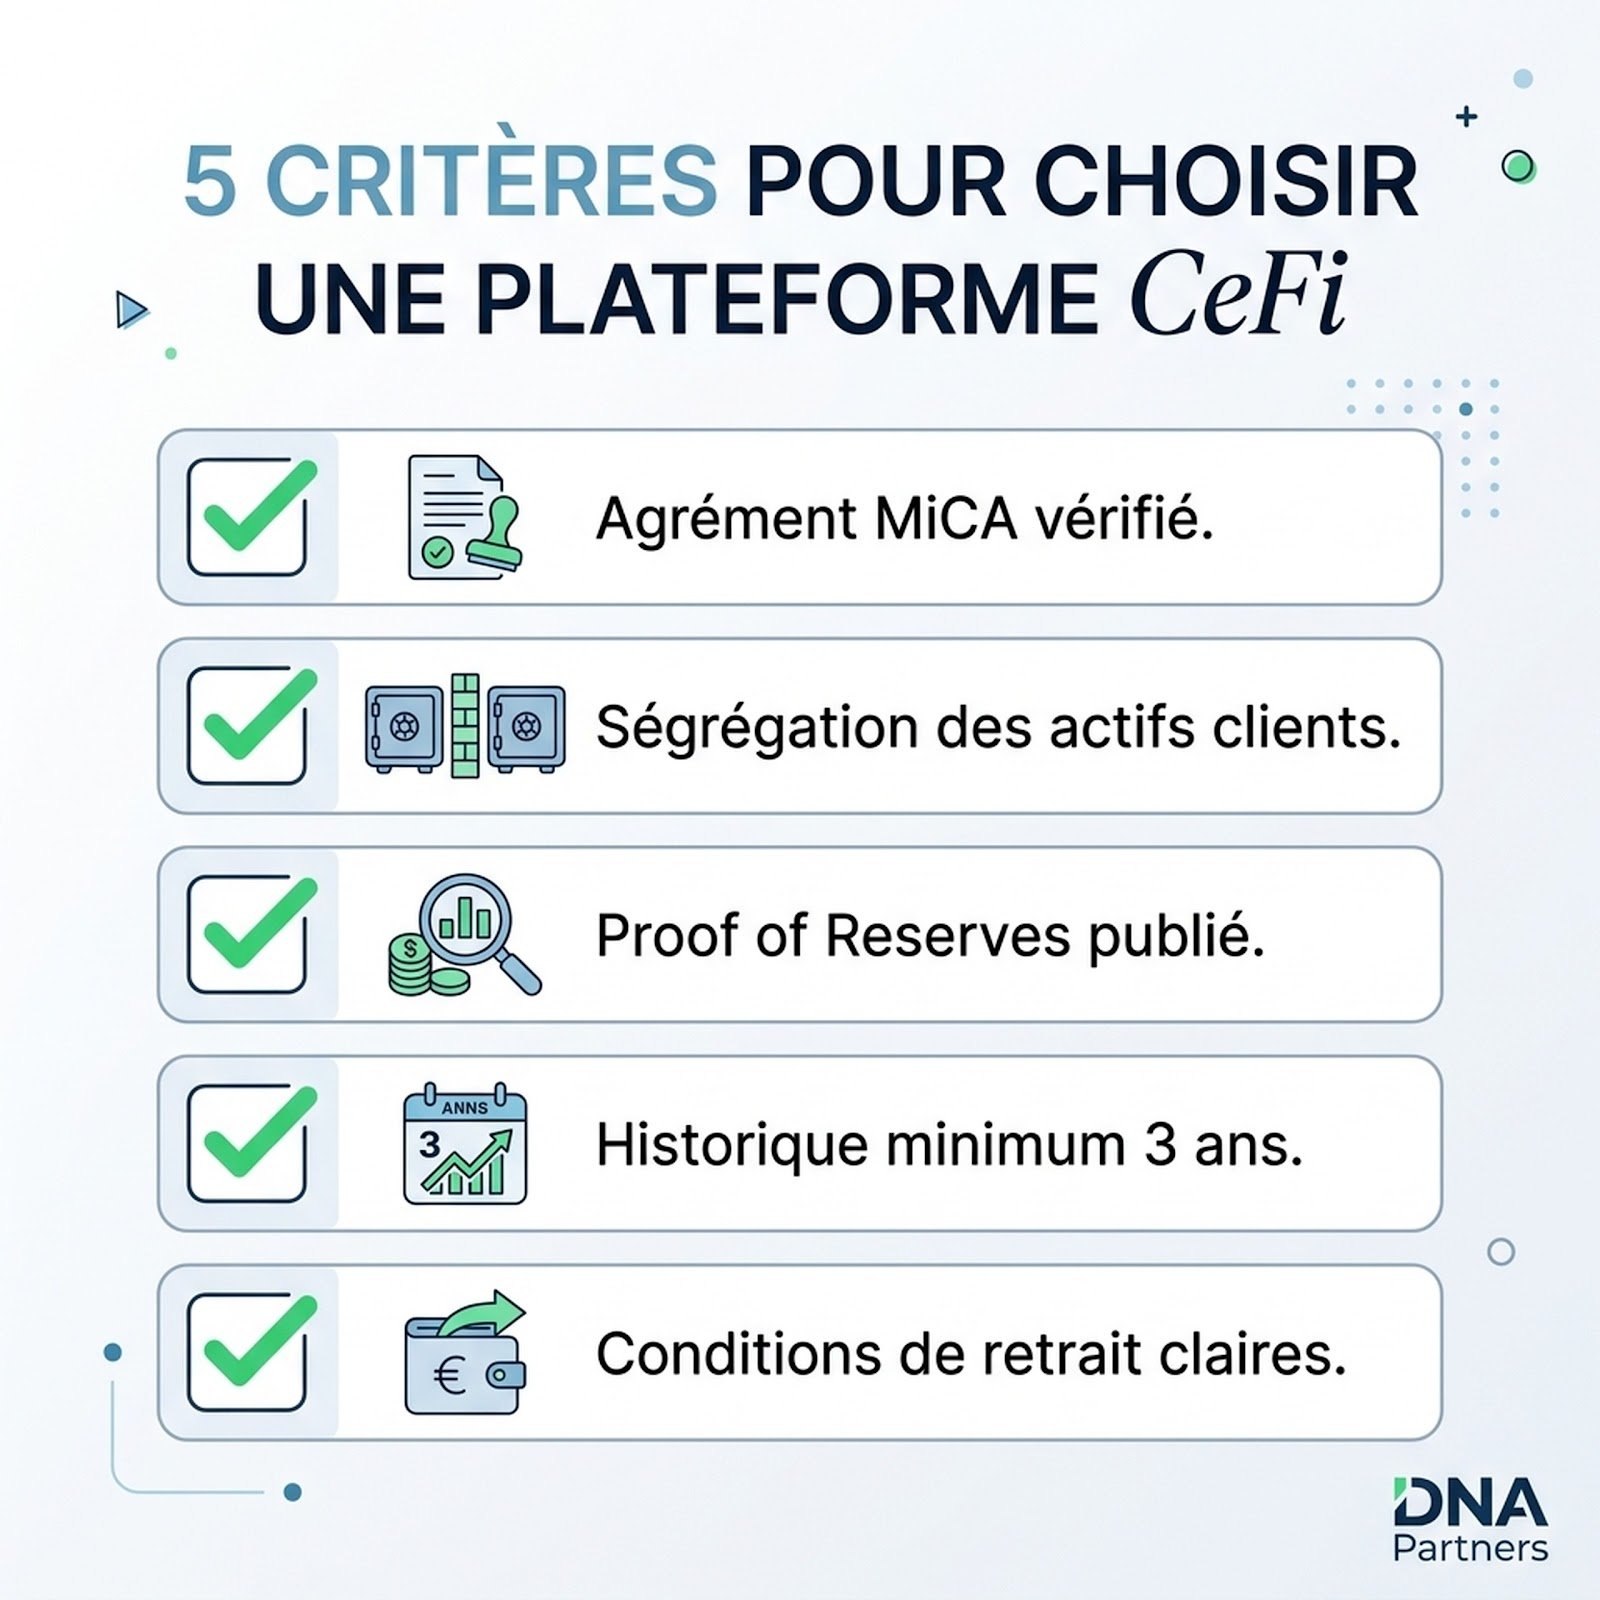
**Les critères de sélection d’une plateforme CeFi en 2026** Choisir une plateforme CeFi pour **placer sa trésorerie crypto et cash en 2026** requiert cinq vérifications non négociables. Premièrement, la régulation : la plateforme est-elle enregistrée ou agréée sous le régime MiCA (Markets in Crypto-Assets) en Europe, ou dispose-t-elle d’une licence VASP dans une juridiction sérieuse (France, Allemagne, Luxembourg) ?
Deuxièmement, la ségrégation des actifs : vos fonds sont-ils séparés des actifs propres de la plateforme ?
Troisièmement, la preuve de réserves : la plateforme publie-t-elle une attestation régulière (Proof of Reserves) confirmant qu’elle détient bien les actifs correspondant aux dépôts clients ? Quatrièmement, l’historique : depuis combien de temps la plateforme opère-t-elle et a-t-elle traversé des phases de stress de marché (2022, 2023) sans incident majeur ?
Cinquièmement, la clarté des conditions : les taux sont-ils garantis ou variables, les conditions de retrait sont-elles claires et respectées ? **Les erreurs à éviter absolument** Plusieurs erreurs récurrentes sont observées chez les investisseurs qui approchent **la gestion de patrimoine crypto et cash** pour la première fois. La première est de confondre rendement élevé et rendement sûr. Un taux annoncé à 20% ou 30% sur un stablecoin n’est pas un rendement de trésorerie : c’est un signal d’alarme. Les rendements durables sur stablecoins en 2026 se situent entre 4% et 12% dans des conditions de marché normales. Au-delà, le risque sous-jacent est généralement dissimulé dans des mécanismes complexes (leviers, protocoles non audités, dépendance à des tokenomics fragiles). La deuxième erreur est de négliger la fiscalité.
Chaque conversion d’euros en stablecoins, puis de stablecoins en euros, peut générer un événement fiscal si des gains sont réalisés. La pratique de la DeFi implique souvent des dizaines ou des centaines de transactions par an, que des outils comme Koinly ou Waltio permettent de tracer automatiquement pour la déclaration. La troisième erreur est de concentrer l’ensemble de la trésorerie sur une seule plateforme. Même une plateforme sérieuse peut connaître des incidents techniques, des problèmes réglementaires ou des restrictions temporaires de retraits.
L’essentiel à retenir
– Le taux moyen des comptes sur livret bancaires en zone euro s’établit à 1,7% en 2026, en recul depuis le pic de 2023-2024 lié aux hausses de la BCE. (Source : Banque Centrale Européenne) – L’inflation en zone euro se maintient autour de 2,3% en 2026, ce qui rend le rendement réel d’un compte à 1,7% négatif de 0,6 point de pourcentage. (Source : Eurostat)
– Les protocoles DeFi de prêt sur stablecoins affichent des rendements moyens compris entre 4% et 8% annuels en 2026, selon les conditions de marché. (Source : DeFiLlama)
– La capitalisation totale des stablecoins dépasse 200 milliards de dollars en 2026, témoignant de leur adoption croissante comme instrument de gestion de trésorerie. (Source : CoinGecko)
– Les plateformes CeFi proposent des rendements annuels compris entre 5% et 12% sur les dépôts en stablecoins en 2026, sans période de blocage obligatoire sur les offres standard. (Source : Comparatif DNA Partners)
Est-ce risqué de placer sa trésorerie sur une plateforme crypto en 2026 ?
Oui, le risque existe mais il est différent du risque bancaire. Les plateformes CeFi exposent à un risque de contrepartie non couvert par la garantie des dépôts (100 000 euros en banque). Ces risques se gèrent par la diversification entre deux ou trois plateformes, la vérification de la régulation MiCA, et l’analyse des preuves de réserves publiées régulièrement.
Quel rendement peut-on espérer sur des stablecoins en 2026 ?
Entre 4% et 12% annuels selon la plateforme choisie. Les CeFi comme Nexo ou Coinbase proposent 5% à 12% sur USDC et USDT. Les protocoles DeFi comme Aave V3 affichent 4% à 8% selon les conditions de marché. Les rendements supérieurs à 12% sont possibles mais impliquent des risques supplémentaires à évaluer précisément avant tout dépôt.
Faut-il déclarer les intérêts perçus sur une plateforme crypto en France ?
Oui, les intérêts perçus sur des dépôts en stablecoins sont soumis au PFU de 30% en France. Les outils de suivi comme Koinly ou Waltio permettent d’agréger automatiquement les transactions pour la déclaration fiscale annuelle. Un conseiller fiscal peut optimiser le choix entre PFU et barème progressif selon votre situation personnelle.
Combien faut-il pour commencer à placer sa trésorerie sur une plateforme CeFi ?
La plupart des plateformes CeFi acceptent des dépôts dès 10 à 100 euros. En pratique, un montant minimum de 1 000 à 2 000 euros rend l’opération vraiment rentable après frais de conversion. Sur les réseaux Layer 2 comme Arbitrum ou Base, les frais sont inférieurs à quelques centimes, permettant des montants plus modestes en DeFi.
Qu’est-ce qu’un stablecoin et pourquoi est-ce pertinent pour la trésorerie ?
Un stablecoin est une cryptomonnaie indexée sur une monnaie fiat, le plus souvent le dollar (USDC, USDT) ou l’euro (EURC). Sa valeur reste stable à 1 dollar ou 1 euro, éliminant le risque de volatilité crypto. Il permet de bénéficier des rendements des marchés crypto sur une unité stable, ce qui le rend adapté à la gestion de trésorerie courante en 2026.
Les plateformes CeFi sont-elles régulées en Europe en 2026 ?
Depuis l’entrée en vigueur complète du règlement MiCA en 2024-2025, les principales plateformes CeFi opérant en Europe doivent disposer d’un agrément auprès d’une autorité nationale (AMF en France, BaFin en Allemagne). Coinbase et Kraken ont obtenu leurs licences MiCA. Il est impératif de vérifier ce statut avant tout dépôt sur une plateforme.
Peut-on placer la trésorerie d’une société sur des plateformes crypto en 2026 ?
Oui, c’est techniquement possible et pratiqué par des PME et startups. Les cryptomonnaies sont comptabilisées comme actifs incorporels en France selon le plan comptable général. La faisabilité dépend de la forme juridique et des statuts de la société. Un expert-comptable et un conseiller en gestion de patrimoine doivent être consultés avant toute mise en place.
Comment choisir entre CeFi et DeFi pour placer sa trésorerie en 2026 ?
Le critère principal est l’expertise technique disponible. La CeFi offre une interface simplifiée avec un service client, mais implique de faire confiance à un intermédiaire centralisé. La DeFi offre transparence et contrôle total sur ses actifs, mais nécessite de maîtriser les wallets et les smart contracts. Pour un débutant, la CeFi régulée MiCA est un point d’entrée plus sécurisé.
Quel est l’impact du régime MiCA sur la sécurité des dépôts crypto en Europe en 2026 ?
MiCA impose aux prestataires crypto des exigences de capital minimum, de ségrégation des actifs clients et de publication des incidents significatifs. Cela améliore substantiellement la protection des utilisateurs, sans créer une garantie équivalente au Fonds de Garantie des Dépôts bancaires (100 000 euros). MiCA établit un socle réglementaire robuste, pas une assurance de dépôt.
DNA Partners peut-il m’aider à structurer mon allocation trésorerie crypto et cash ?
Oui. DNA Partners, cabinet de consulting en patrimoine moderne, propose via son pôle DNA Crypto un accompagnement complet : analyse des besoins de liquidité, sélection des plateformes adaptées au profil, structuration fiscale et suivi régulier. L’approche est indépendante. Un premier entretien permet de cadrer les objectifs et de proposer une allocation personnalisée sans engagement.
Laisser sa trésorerie dormir à 1,7% sur un compte bancaire en 2026 est une décision qui a un coût réel et mesurable. Avec une inflation à 2,3% et des alternatives accessibles offrant entre 4% et 12% de rendement annuel sur stablecoins, l’inaction représente une perte de pouvoir d’achat choisie par défaut plutôt que par stratégie. Les plateformes crypto, qu’il s’agisse de CeFi régulées sous MiCA ou de protocoles DeFi audités, ont résolu le problème que les banques n’ont pas voulu résoudre : rémunérer équitablement la liquidité courte. Elles ne sont pas sans risque, mais ces risques sont identifiables, quantifiables et gérables avec une structuration adaptée. **Placer sa trésorerie crypto et cash en 2026** ne signifie pas tout miser sur les cryptomonnaies. Cela signifie construire une allocation en couches : sécurité bancaire pour la trésorerie de précaution, CeFi pour la trésorerie tactique, DeFi pour les profils avertis souhaitant maximiser le rendement sur la trésorerie de long terme. Si vous souhaitez passer à l’étape suivante et structurer votre allocation trésorerie de manière personnalisée, DNA Partners, cabinet de consulting en patrimoine moderne, est disponible pour un premier entretien sans engagement via le [site DNA Partners](https://dnaparteners.com/). Notre pôle [DNA Crypto](https://dnaparteners.com/services/dnacrypto/) accompagne particuliers et dirigeants dans cette transition avec une approche rigoureuse, indépendante et fiscalement intégrée.

